Como funciona o plano de saúde com coparticipação?

21 de setembro de 2026
Um plano de saúde com coparticipação cobra uma mensalidade menor e um valor adicional quando o beneficiário utiliza determinados serviços, como consultas, exames ou terapias. O custo varia conforme o contrato e o procedimento realizado. Assim, a empresa economiza na mensalidade, mas deve controlar os gastos de utilização.

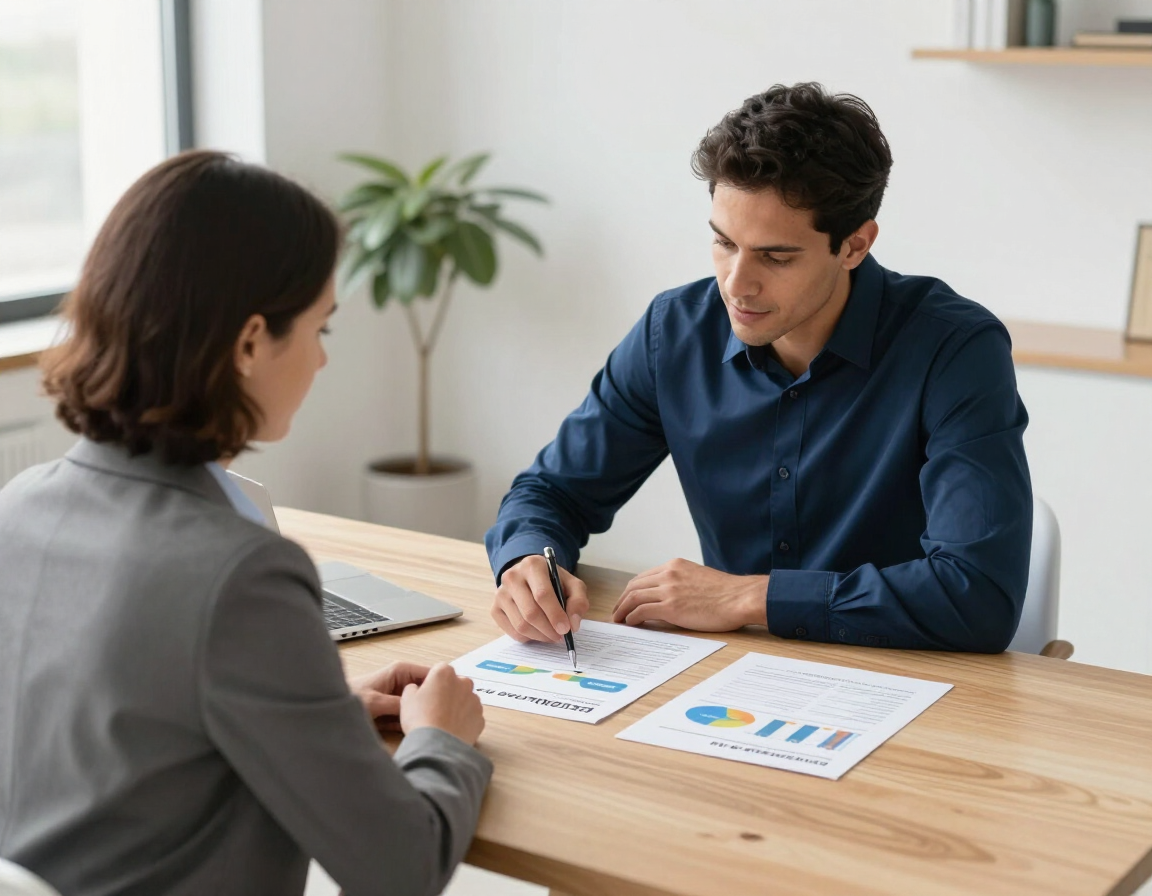
Equipe analisando plano de saúde com coparticipação

Como funciona o plano de saúde com coparticipação?

No plano tradicional, a empresa ou o titular paga uma mensalidade fixa, independentemente de usar ou não os serviços médicos. No plano com coparticipação, a mensalidade costuma ser mais acessível, mas o beneficiário paga uma parcela adicional quando utiliza a rede credenciada.

Na prática, o contrato define:

  • Quais procedimentos têm coparticipação;
  • Qual percentual ou valor será cobrado;
  • Se existe limite por procedimento ou por período;
  • Como a cobrança será apresentada;
  • Quais serviços são isentos de cobrança adicional.

A coparticipação pode ser cobrada em consultas, exames, pronto atendimento, sessões de terapia e outros procedimentos. Em muitos contratos, internações e tratamentos de maior complexidade seguem regras próprias. Por isso, é indispensável consultar as condições gerais antes da contratação.

Quanto se paga de coparticipação?

Não existe um valor único. A cobrança depende da operadora, do tipo de plano, da categoria do procedimento e das condições negociadas para o grupo empresarial.

Por exemplo, um contrato pode estabelecer um valor fixo para consulta e outro para exames. Também pode aplicar um percentual sobre o custo do serviço, sempre dentro das regras previstas no contrato. A operadora ou a corretora deve apresentar uma tabela clara antes da assinatura.

Para avaliar o impacto financeiro, solicite uma simulação com três informações:

  1. Mensalidade por beneficiário;
  2. Valores ou percentuais de coparticipação;
  3. Estimativa de utilização por funcionário e dependente.

A mensalidade menor não significa automaticamente que o plano será mais barato. Se houver utilização frequente, a soma das coparticipações pode superar a economia mensal.

Quais são as vantagens do plano com coparticipação?

A principal vantagem é reduzir o custo fixo do benefício. Para empresas que desejam oferecer assistência médica sem comprometer excessivamente o orçamento, essa modalidade pode ser uma alternativa competitiva.

Outros benefícios incluem:

  • Mensalidades geralmente menores;
  • Maior flexibilidade para equilibrar orçamento e cobertura;
  • Possibilidade de manter uma rede credenciada adequada;
  • Incentivo ao uso consciente dos serviços;
  • Opções para pequenas, médias e grandes empresas.

Esse modelo pode funcionar bem quando os colaboradores utilizam o plano de forma moderada e a política de benefícios é explicada com transparência. A empresa também pode combinar a coparticipação com programas de prevenção e orientação em saúde.

Quais são os cuidados antes de contratar?

O preço da mensalidade deve ser apenas um dos critérios. Antes de escolher, compare a cobertura, a rede credenciada, a abrangência geográfica e as regras de cobrança.

Confira especialmente:

  • Se consultas, exames e terapias têm coparticipação;
  • Se há limite máximo de cobrança;
  • Quando os valores serão cobrados da empresa ou do beneficiário;
  • Se o plano atende às cidades onde os funcionários vivem;
  • Quais são as regras de reajuste, carência e inclusão de dependentes.

Também é importante verificar se a rede inclui hospitais, clínicas e laboratórios de interesse dos colaboradores. Um plano barato, mas com pouca oferta na região, pode gerar insatisfação e reduzir o valor percebido do benefício.

Profissional comparando tabelas de assistência médica empresarial

Plano com coparticipação ou plano tradicional: qual escolher?

A escolha depende do perfil de utilização e do orçamento disponível. O plano com coparticipação tende a ser interessante para grupos que procuram mensalidades menores e conseguem administrar eventuais cobranças adicionais.

Já o plano tradicional pode oferecer maior previsibilidade financeira, pois concentra o custo na mensalidade. Essa previsibilidade pode ser importante quando os colaboradores utilizam o benefício com frequência ou quando a empresa prefere evitar cobranças variáveis.

| Critério | Com coparticipação | Tradicional | |---|---|---| | Mensalidade | Geralmente menor | Geralmente maior | | Cobrança por uso | Pode existir | Normalmente não existe, conforme contrato | | Previsibilidade | Menor | Maior | | Melhor cenário | Uso moderado | Uso frequente ou orçamento previsível |

A decisão deve considerar dados reais, como faixa etária, número de beneficiários, histórico de utilização e distribuição geográfica da equipe. Uma cotação comparativa ajuda a evitar escolhas baseadas apenas no menor preço.

A coparticipação pode ser descontada do funcionário?

A possibilidade de desconto depende do contrato, da política interna da empresa e da legislação aplicável. Antes de repassar qualquer valor ao colaborador, a empresa deve analisar as regras trabalhistas, o acordo coletivo e as condições do benefício.

A comunicação também precisa ser objetiva. O funcionário deve saber quanto poderá pagar, em quais situações haverá cobrança e como consultar os lançamentos. Informações pouco claras podem gerar dúvidas, reclamações e perda de confiança no benefício.

Por isso, recomenda-se entregar um resumo do plano, canais de atendimento e orientações para utilização. A corretora pode apoiar a empresa durante a implantação e esclarecer dúvidas dos beneficiários.


O que você precisa saber na hora de contratar um plano de saúde? Será que é o preço? Ou a cobertura de clínicas e hospitais? O plano deve ter coparticipação? Sim, todas essas respostas são importantes, mas existe um ponto que dever ser o primeiro dessa lista: a escolha da operadora.

Como escolher um plano de saúde empresarial com coparticipação?

Siga este roteiro prático:

  1. Defina o perfil da empresa: informe quantidade de funcionários, localidades e número estimado de dependentes.
  2. Mapeie a utilização: avalie faixa etária, frequência de consultas e necessidades recorrentes do grupo.
  3. Compare propostas equivalentes: analise mensalidade, coparticipação, cobertura e rede na mesma base.
  4. Leia as regras de cobrança: confirme limites, exceções, reajustes, carências e prazos.
  5. Valide a rede credenciada: confira hospitais, laboratórios e especialistas próximos aos beneficiários.
  6. Planeje a comunicação: explique o funcionamento antes da adesão e mantenha suporte após a contratação.

Você pode solicitar uma cotação online ou consultar as opções de planos de saúde empresarial disponíveis para comparação.


O que você precisa saber na hora de contratar um plano de saúde? Será que é o preço? Ou a cobertura de clínicas e hospitais? O plano deve ter coparticipação? Sim, todas essas respostas são importantes, mas existe um ponto que dever ser o primeiro dessa lista: a escolha da operadora.

Perguntas frequentes sobre coparticipação

Quem paga a coparticipação?

Depende da política definida pela empresa e das regras do contrato. Em alguns casos, a empresa assume integralmente o valor; em outros, pode haver participação do funcionário, observadas as normas aplicáveis.

A coparticipação vale para todos os procedimentos?

Não necessariamente. O contrato informa quais procedimentos possuem cobrança, quais são isentos e se existem limites ou condições especiais.

Plano com coparticipação é mais barato?

A mensalidade costuma ser menor, mas o custo total depende da frequência de utilização. É necessário somar mensalidades e cobranças previstas para estimar o gasto real.

É possível contratar coparticipação para empresas pequenas?

Sim. Existem opções para diferentes portes empresariais, inclusive grupos de poucos beneficiários. Veja as tabelas para pequenas empresas e solicite uma análise personalizada.

Conclusão

O plano de saúde com coparticipação reduz a mensalidade e cobra valores adicionais quando determinados serviços são utilizados. Ele pode ser uma boa escolha para empresas que buscam equilibrar orçamento e assistência médica, especialmente quando o uso é moderado. Antes de contratar, compare mensalidade, coparticipação, rede credenciada, cobertura e regras de cobrança. O próximo passo é reunir o perfil dos funcionários, solicitar propostas equivalentes e avaliar o custo total, não apenas o valor mensal. Com orientação especializada, a empresa consegue escolher um benefício mais transparente, adequado e sustentável.


O que você precisa saber na hora de contratar um plano de saúde? Será que é o preço? Ou a cobertura de clínicas e hospitais? O plano deve ter coparticipação? Sim, todas essas respostas são importantes, mas existe um ponto que dever ser o primeiro dessa lista: a escolha da operadora.
Por Valdete Quintela 21 de setembro de 2026
O plano de saúde SulAmérica Empresarial é uma solução coletiva contratada por pessoa jurídica para oferecer assistência médica aos colaboradores e dependentes. A contratação atende empresas de diferentes portes, com opções PME, PME Mais e Empresarial. Preços, rede credenciada, cobertura e condições variam conforme o número de beneficiários e o perfil do grupo.
Por Valdete Quintela 21 de setembro de 2026
O Bradesco Saúde SPG Empresarial é um plano médico voltado exclusivamente para empresas, com opções para grupos de 3 a 199 beneficiários. A escolha depende do número de funcionários, da rede credenciada, da abrangência, da acomodação, das coberturas e do orçamento disponível. Uma cotação personalizada ajuda a comparar as alternativas com segurança.
Bradesco Saúde Empresarial para empresas
20 de setembro de 2026
Entenda como funciona o Bradesco Saúde Empresarial, quais faixas de empresas são atendidas e o que avaliar antes de solicitar uma cotação.
Plano de saúde SulAmérica Empresarial para empresas
20 de setembro de 2026
Entenda quem pode contratar, tipos de plano, faixas de beneficiários e como comparar o plano de saúde SulAmérica Empresarial para sua empresa.
Por Valdete Corretora 71-99986-9102 29 de agosto de 2026
Venda Digital em Planos de Saúde na Bahia: Passo a Passo. Os planos de saúde na Bahia podem ser contratados de forma 100% digital, permitindo que empresas e indivíduos acessem redes credenciadas de excelência, como SulAmerica, Seguros Unimed e Hapvida. A contratação online utiliza assinaturas eletrônicas e consultoria remota para agilizar a proteção da saúde com total segurança jurídica e eficiência.
Corretores de planos de saúde na Bahia realizando atendimento digital profissional.
Por Valdete Corretora 71-99986-9102 29 de agosto de 2026
Guia completo sobre planos de saúde na Bahia com foco em venda digital. Conheça as melhores opções da Bradesco, SulAmérica e Hapvida para empresas.
Planos de saúde para empresas em Minas Gerais - Benefícios corporativos
24 de julho de 2026
Saiba tudo sobre os planos de saúde para empresas em Minas Gerais. Compare preços, operadoras como Bradesco e SulAmérica, e encontre a melhor opção para seu negócio.
Planos de Saúde Empresariais em São Paulo
24 de julho de 2026
Veja as tabelas de preços e operadoras de Planos de Saúde Empresariais em São Paulo. Cotação para PME e grandes empresas com Bradesco, SulAmérica e mais.
Plano de Saúde Empresarial Salvador-BA Guia 2026
24 de julho de 2026
Guia completo sobre Plano de Saúde Empresarial em Salvador-BA. Compare preços, operadoras como Bradesco e Hapvida, e saiba como contratar com suporte especializado.
t-a-b-e-l-a-s-planos-de-saude-empresariais
Por Valdete Quintela 24 de julho de 2026
t-a-b-e-l-a-s-planos-de-saude-empresariais